 說來不怕大家笑,以前米粒是一個對任何投資都「極度恐懼」的終極小白。對我來說,股票像賭博、期貨像天方夜譚,我唯一懂、也唯一敢做的理財方式,就是把薪水乖乖存在銀行裡,偶爾刷刷存摺,看著微薄的定存利息沾沾自喜。但這兩年真的很有感,生活中的各種開銷默默越漲越高!以前一個便當80元就能解決,現在隨便買個便當可能就要120元,飲料一杯也動輒五、六十元。每次去超市採買,明明購物車裡沒裝多少東西,結帳金額卻常常讓人忍不住多看兩眼。更不用說每個月固定要繳的房貸、水電費、電話費、保險費,加上信用卡帳單,薪水才剛進帳,感覺就已經有一大部分安排好去處了!
生活支出越來越高,才發現光靠存錢好像不太夠?
以前米粒總覺得,只要每個月有乖乖存錢就好,投資是有錢人的事情,跟我們這種每天努力工作、認真繳帳單的小資族好像沒什麼關係。
但後來慢慢發現,如果只把錢放在銀行,雖然本金相對單純、也比較安心,卻不代表資產就能跟上生活成本的變化。
這也讓我開始思考,除了存錢之外,是不是還能透過適合自己的投資方式,讓辛苦累積的資產有機會創造額外收入?
這次米粒沒有急著買進任何基金,而是先從研究開始,想了解收益型基金到底是什麼、月配息怎麼運作,以及有哪些風險需要注意。
畢竟投資可不是看到別人說好就跟著買,自己的錢還是要先搞清楚再說!
【富蘭克林穩定月收益基金】到底是在紅什麼?
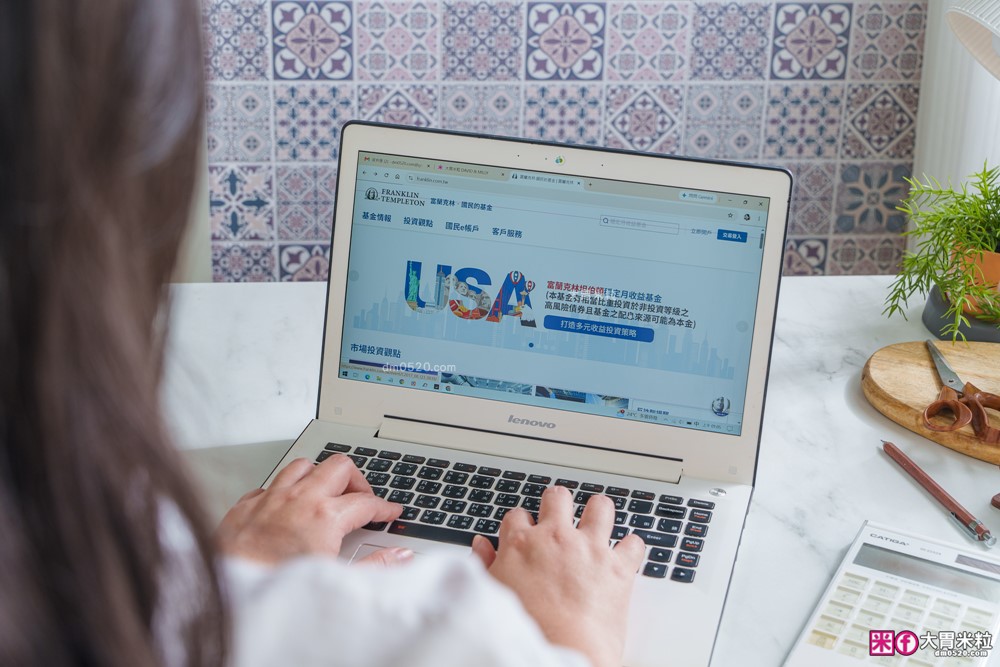
這次米粒研究的標的,就是【富蘭克林穩定月收益基金】(Franklin Income Fund)。
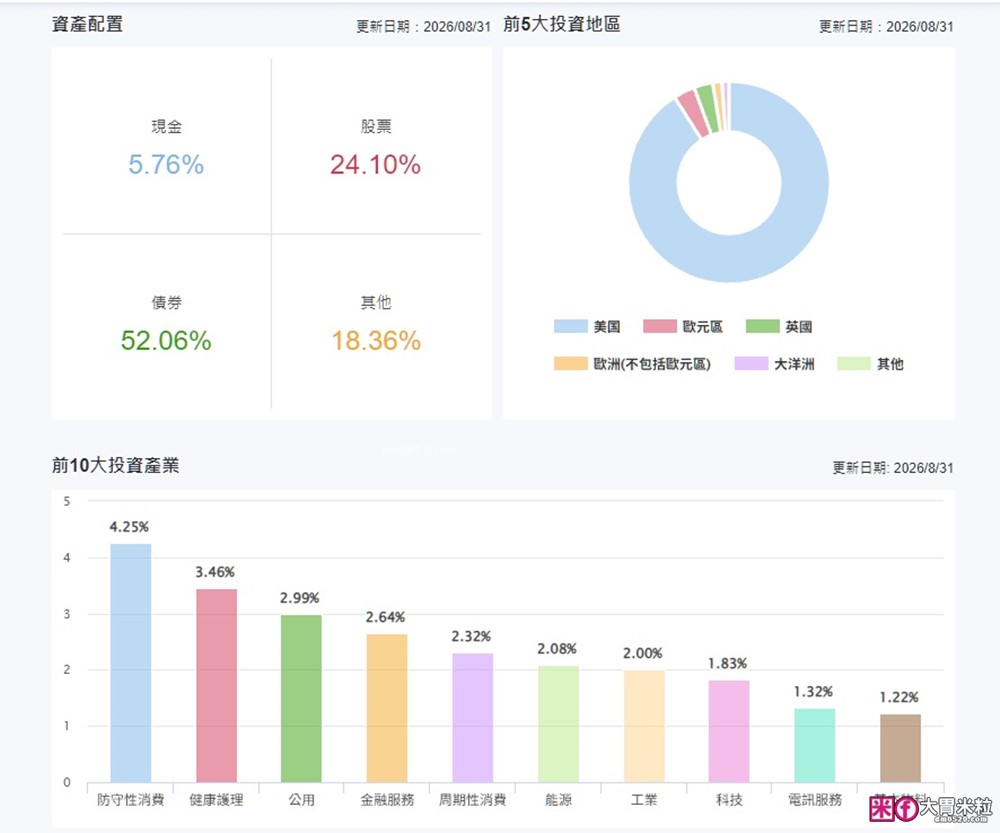
吸引我注意的地方,是它主要透過股票、債券及特別股等不同資產配置,尋找收益與資本增值的機會。
對於想了解如何建立現金流、又不想只研究單一股票或債券的人來說,是一個值得進一步認識的收益型基金案例。
不過先說清楚,這篇是米粒第一次認真研究基金的心得分享,並非實際投入後的績效紀錄,也沒有領取配息的經驗。
這次主要是透過基金公開資料,了解它的投資策略、配息機制及可能風險,希望跟同樣是理財小白的朋友一起學習!
剛開始看財經網站時,一堆英文跟專有名詞真的看得我頭暈目眩,什麼股票型、債券型、平衡型,光是搞懂這些名稱就花了不少時間。
後來我發現,如果用比較生活化的方式理解,這檔基金的核心概念就是透過不同資產配置,尋找兩種主要的收益來源:股票的股利,以及債券的利息。
簡單來說,可以把它想像成兩個不同的收益引擎:
-
股票收益: 投資具有股利發放能力或成長潛力的企業,尋找股利收入及股價增值機會。
-
債券收益: 透過不同類型債券,尋找利息收入及債券價格變動所帶來的投資機會。
此外,基金也可能配置特別股等其他資產,並依照市場環境調整投資組合,不是單純把股票和債券各買一半這麼簡單。
對我這種以前只懂定存的投資小白來說,這樣的配置方式比較容易理解,也讓我開始認識到,原來基金可以透過不同資產的特性,尋找收益與成長機會。
當然,雙收益引擎不代表兩邊都一定會賺錢,股票有市場波動風險,債券也可能受到利率變化、信用風險及市場價格影響。
基金淨值仍然可能下跌,配息也不是保證收益。
現金流加速:每月多一筆現金流,讓資產替生活買單!
以前米粒以為買基金都是要等好幾年後賣掉賺價差,後來才慢慢認識到,原來還有收益型基金,會透過配息機制,讓投資人有機會定期取得現金流。
之前看到《經濟日報》報導,國人持有境外基金中,固定收益型基金佔38.8%、股債平衡型基金佔27.6%。
這也讓我發現,除了追求資產增值之外,確實有不少投資人會關注收益型資產配置。
而米粒自己最有感的,就是每個月固定支出真的不少!
所以這次我特別拿計算機,把生活中常見的開銷整理出來,試著找出自己希望建立的現金流目標。
我的每月生活支出表
| 每月生活項目 | 預估支出 |
|---|---|
| 房租費 | $16,000 |
| 水電、瓦斯費 | $2,000 |
| 電信、網路費 | $1,500 |
| 日常餐飲、外食 | $9,000 |
| 交通及油資 | $2,500 |
| 生活用品、日常採買 | $3,000 |
| 其他雜支 | $1,000 |
| 每月合計 | $35,000 |
以上是為了規劃現金流所設定的示意預算,並非實際帳單或固定支出紀錄,實際金額還是要依照個人生活狀況調整。
看完這張表,才發現每個月光是基本生活開銷就要準備約35,000元!
如果未來能透過資產配置,逐步建立每月5,000~10,000元的額外現金流,就有機會分擔部分水電費、電信費或餐飲支出。
既然有了目標,當然不能只是憑感覺想像,米粒也試著用簡單的數字來推算。
假設未來希望每月取得5,000元的現金流,一年就是60,000元;如果希望提高到每月10,000元,一年則需要120,000元。
以下用不同的「假設年化配息率」來試算,需要多少投資本金才能達成目標:
| 每月現金流目標 | 年現金流目標 | 假設年化配息率5% | 假設年化配息率6% |
|---|---|---|---|
| $5,000 | $60,000 | $120萬元 | $100萬元 |
| $10,000 | $120,000 | $240萬元 | $200萬元 |
計算方式其實很簡單:
預估所需本金=每年現金流目標 ÷ 假設年化配息率
例如,希望每個月有5,000元,一年就是60,000元;如果用5%作為試算假設,60,000 ÷ 5%=1,200,000元,也就是需要約120萬元的本金。
看到這裡是不是也覺得,原來想讓資產每個月幫忙付帳單,背後還是需要一定的本金累積!
不過這也讓米粒有了比較具體的方向,至少不再只是空想,而是知道自己可以朝什麼目標慢慢規劃。
【富蘭克林穩定月收益基金】基本介紹與策略
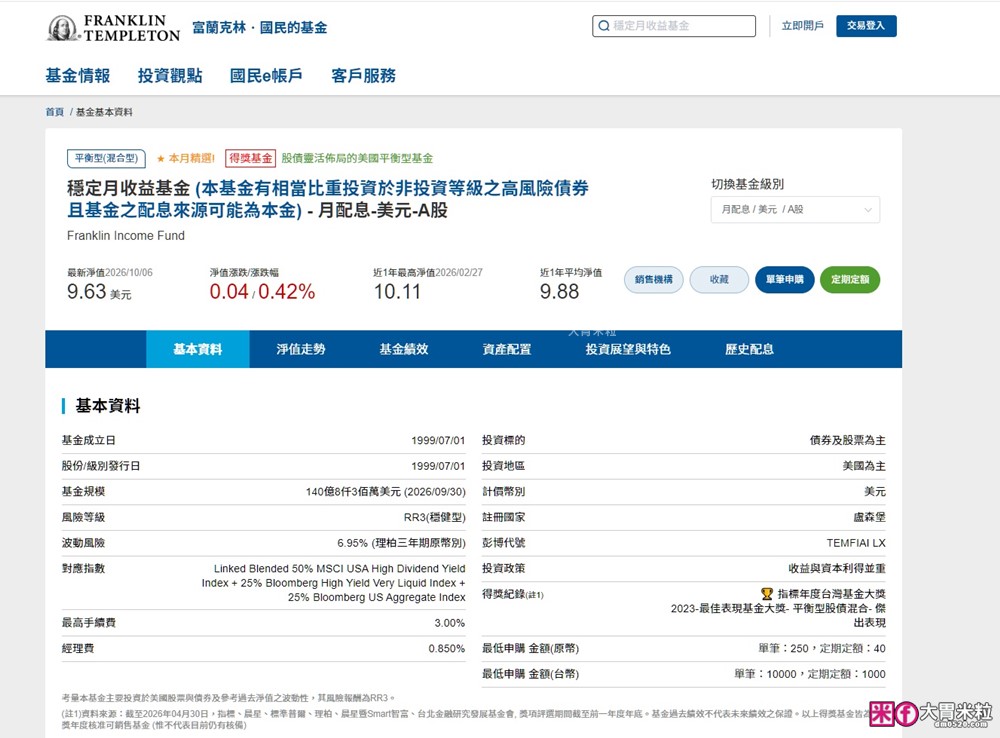
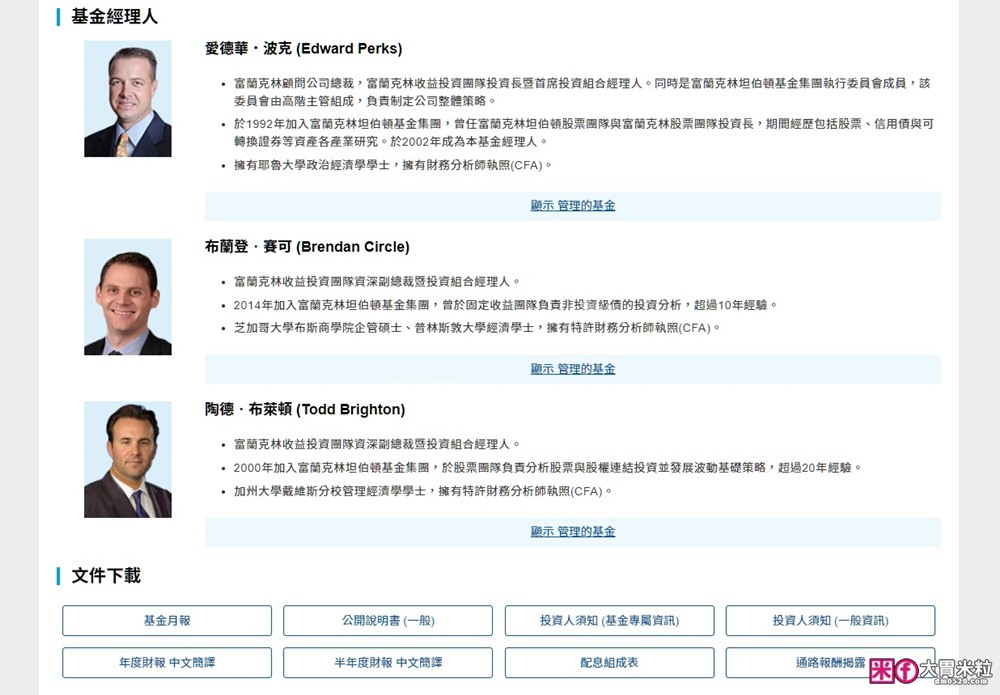
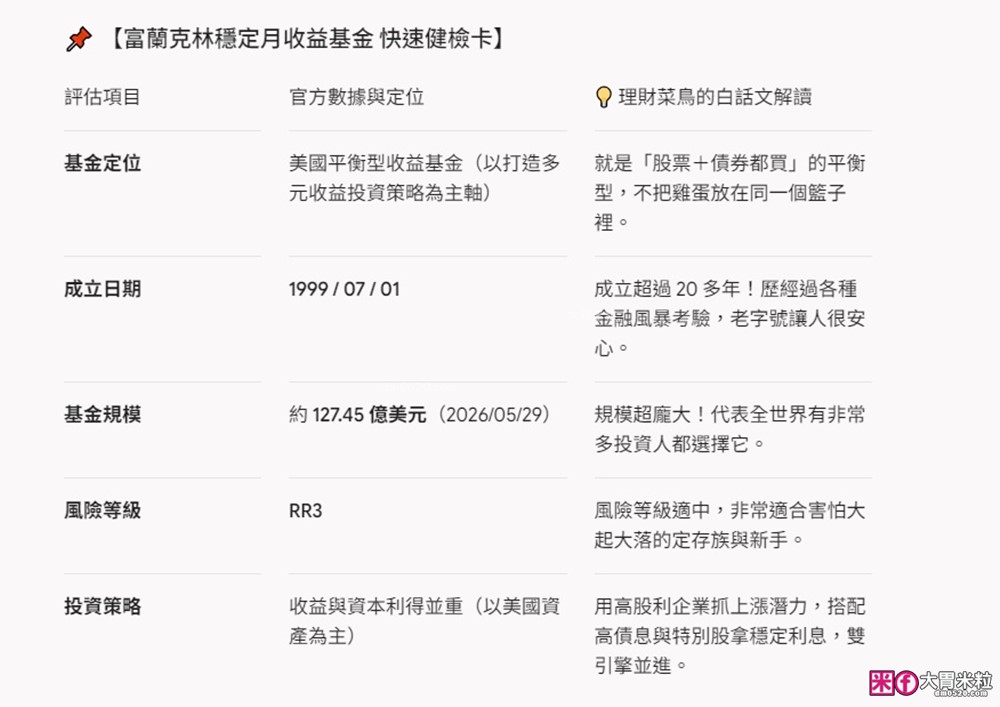
一般新手買基金最怕買到不知名的產品,所以米粒這次也特別花時間研究【富蘭克林穩定月收益基金】(Franklin Income Fund)的背景。
富蘭克林坦伯頓是具有國際投資管理經驗的資產管理機構,而這檔基金的投資核心,就是透過多元資產配置,尋找收益與長期資本增值的機會。
如果你跟我一樣喜歡邊做功課邊看官方資料,也可以直接到 富蘭克林穩月收活動頁 看看,
裡面的基金介紹、投資策略及相關圖表,都能幫助新手更進一步認識這檔基金。
基金菜鳥最常問:富蘭克林基金怎麼選?月配息配息怎麼看?
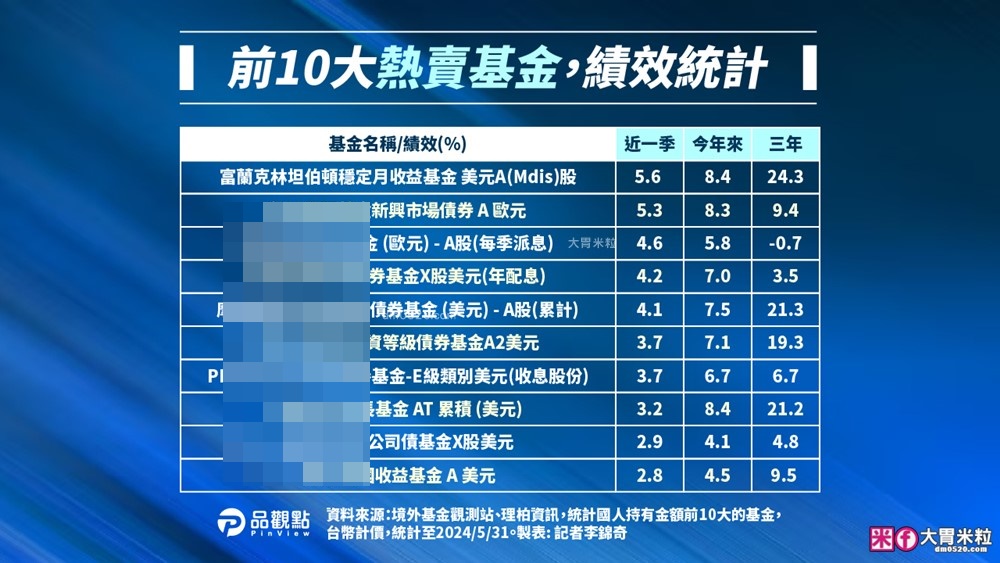
剛開始研究時,我也在 Google 上查了一堆關鍵字:
富蘭克林基金評價好嗎?穩定月收益基金是什麼?配息型基金怎麼選?每月現金流基金怎麼選?
後來我學到了一個對新手非常重要的觀念——千萬不要只看配息率有多高!
新手避坑指南:基金配息率怎麼看?
很多人以為配息率越高越好,但其實配息率並不等於投資報酬率。
簡單來說,常見的年化配息率概念可以這樣理解:
年化配息率=(每單位每月配息金額 ÷ 配息基準日淨值)× 12 × 100%
例如:
假設基金每單位淨值為10元,每月配息0.05元:
(0.05 ÷ 10)× 12 × 100%=6%
這代表以當下淨值及配息金額換算的年化配息率約為6%,並不代表實際投資報酬率就是6%。
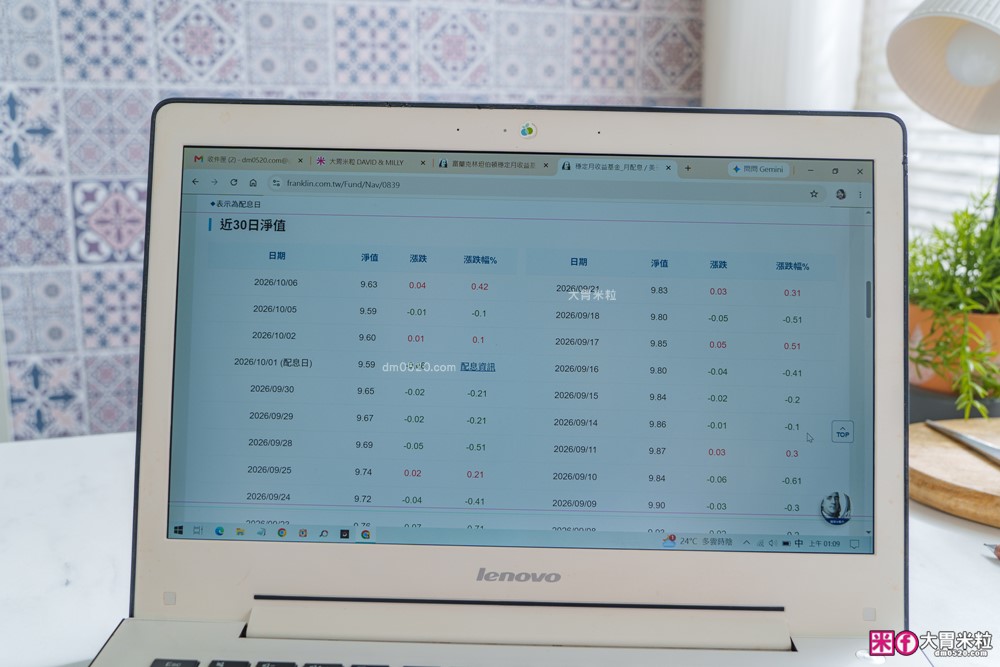
如果一檔基金給你很高的配息,但它的淨值卻持續下跌,那就要特別留意,因為配息可能來自收益,也可能包含本金。
所以月配息基金怎麼選?米粒這次學到,除了看配息之外,更重要的是觀察:
基金長期淨值走勢: 了解資產價值是否持續受到侵蝕。
累積總報酬: 將淨值變化與配息一起納入考量。
配息來源: 了解配息來自股利、利息、資本利得,還是可能包含本金。
投資風險: 包含股票、債券、匯率及市場波動等因素。
對我這個理財小白來說,這才是研究月配息基金最重要的一課:領到配息不代表一定賺錢,還是要回頭看整體資產的表現。
高股利+高債息打造雙收益引擎
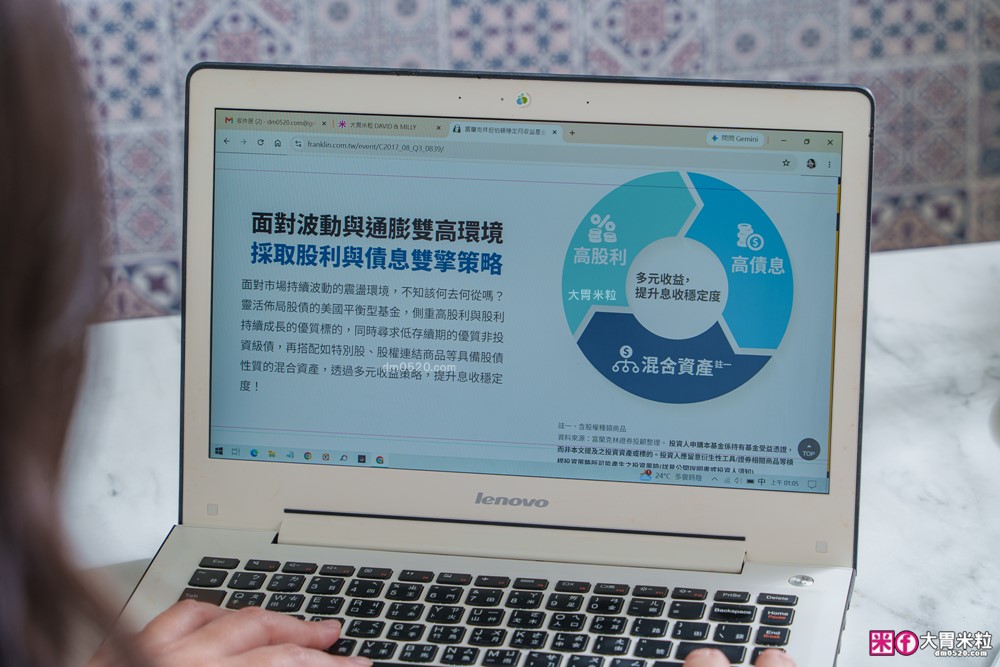
這次研究【富蘭克林坦伯頓穩定月收益基金】,讓我比較有感的一件事,就是它並不是只依賴單一資產,而是透過股票、債券及特別股等不同資產配置,尋找多元收益來源。
簡單講,可以把它想像成不要把雞蛋全部放在同一個籃子裡。
股票部分,主要是尋找具有股利發放能力或成長潛力的企業,希望透過股利及股價增值創造機會;
債券部分,則是透過債券利息尋找收益來源,同時也要留意利率及信用風險。
另外也會搭配特別股等不同資產,讓投資組合有更多元的配置方式。
所以看到「高股利+高債息打造雙收益引擎」時,對米粒來說最容易理解的方式就是:
一邊尋找股票股利收入,一邊尋找債券利息收益,透過不同資產的特性,讓整體投資組合有機會兼顧收益與成長。
當然,這不代表沒有風險,也不代表每個月都一定能領到固定金額。
股票會漲也會跌,債券也有信用、利率與市場價格等風險,
所以雙收益引擎比較像是一種資產配置策略,而不是保證收益的魔法。
【富蘭克林穩定月收益基金】適合誰?新手試算與投資心法
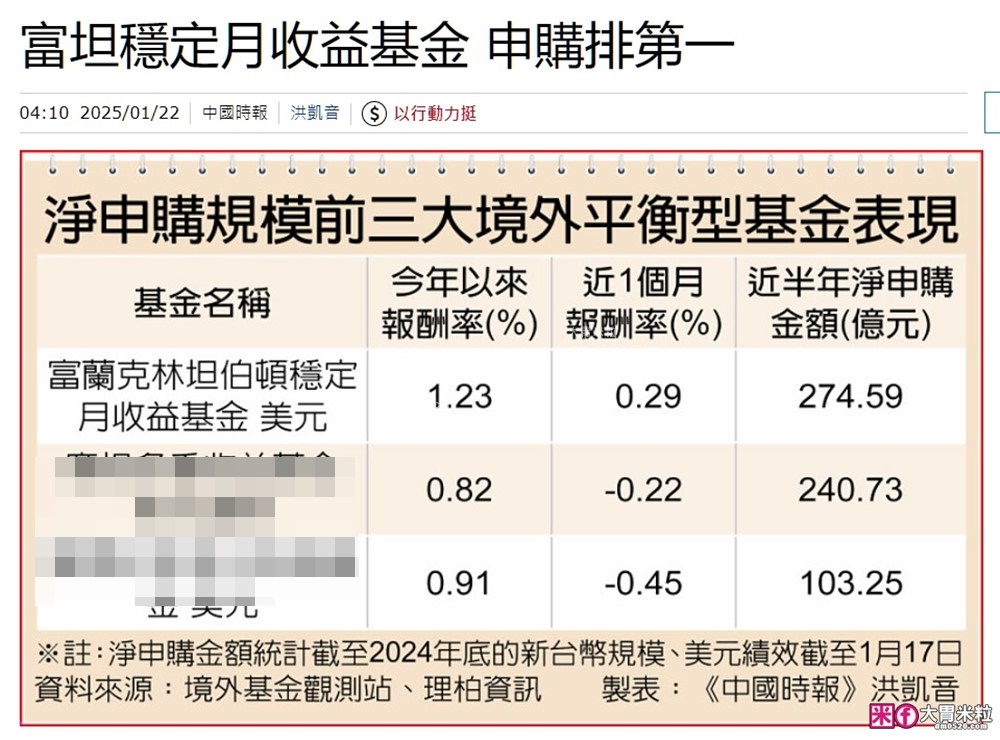
到底【富蘭克林穩定月收益基金】適合誰?月配息基金又適合哪些族群?
整理我這次的富蘭克林基金研究心得,覺得以下幾種類型的朋友,可以進一步了解這類收益型基金:
✔ 已經有一筆可以做長期規劃的資金。
✔ 希望研究收益型資產配置的人。
✔ 想了解股票+債券混合配置的人。
✔ 對未來建立現金流有興趣的人。
✔ 願意接受基金淨值波動與投資風險的人。
如果再用生活情境來區分:
上班族與投資新手: 想開始學習定期定額或基金配置,希望透過長期規劃累積資產,但必須先了解自己的風險承受能力。
小資家庭與小資族: 每個月生活開銷不少,希望未來能建立額外現金流,分擔部分日常支出。
退休族與準退休族: 希望透過收益型資產配置規劃退休生活,但仍須考量本金波動、配息變化及資金使用年限。
不過,這不代表每個人都適合這檔基金。尤其是短期內就要使用的生活費、緊急預備金,並不適合為了追求配息而投入有市場風險的基金。
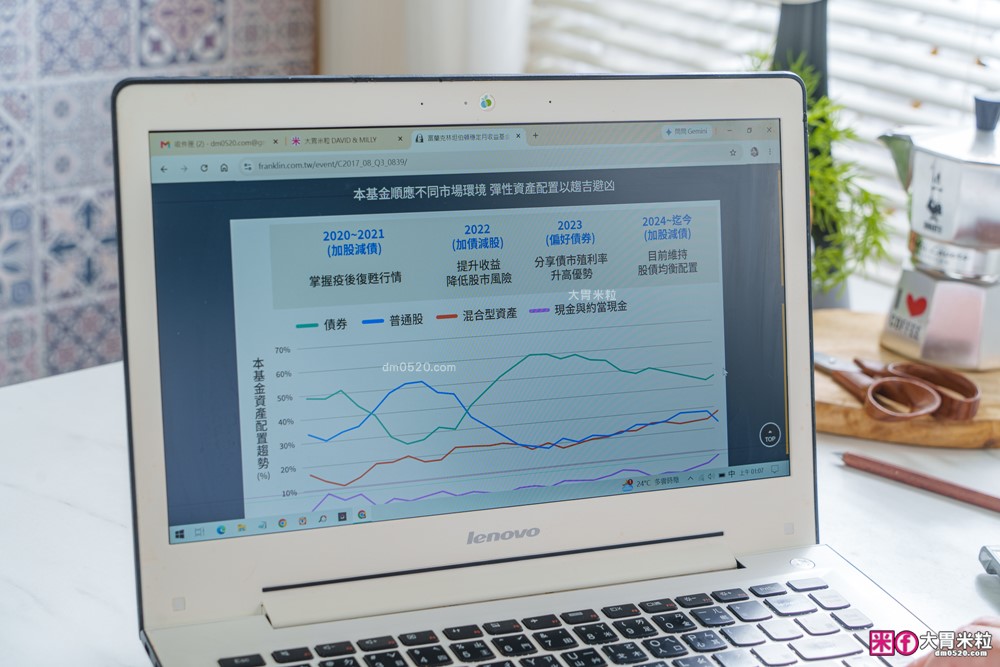
第一次研究基金後,最大的改變不是「變會投資」
這次第一次認真研究基金,最大的收穫其實不是記住了多少財經名詞,而是開始改變我以前「只會存錢」的想法。
我以前的理財觀念比較像:
努力工作 → 賺錢 → 存錢。
現在開始慢慢多了一個想法:
努力工作 → 賺錢 → 存錢 → 做適合自己的資產配置 → 讓資產有機會創造收入。
以前看到基金、股票這些投資商品,第一個反應就是怕賠錢,乾脆不要碰。
但這次真的花時間研究後,才發現投資不是只看別人賺多少,也不是看到月配息就覺得很厲害,
而是要先了解自己為什麼投資、能承受多少風險,以及這筆錢預計放多久。
目前米粒還在認識基金的階段,這次研究【富蘭克林穩定月收益基金】,
只是讓我對收益型基金有了更具體的概念,距離真正建立完整的投資規劃,還有不少功課要做。
富蘭克林基金怎麼選「基金好速配」
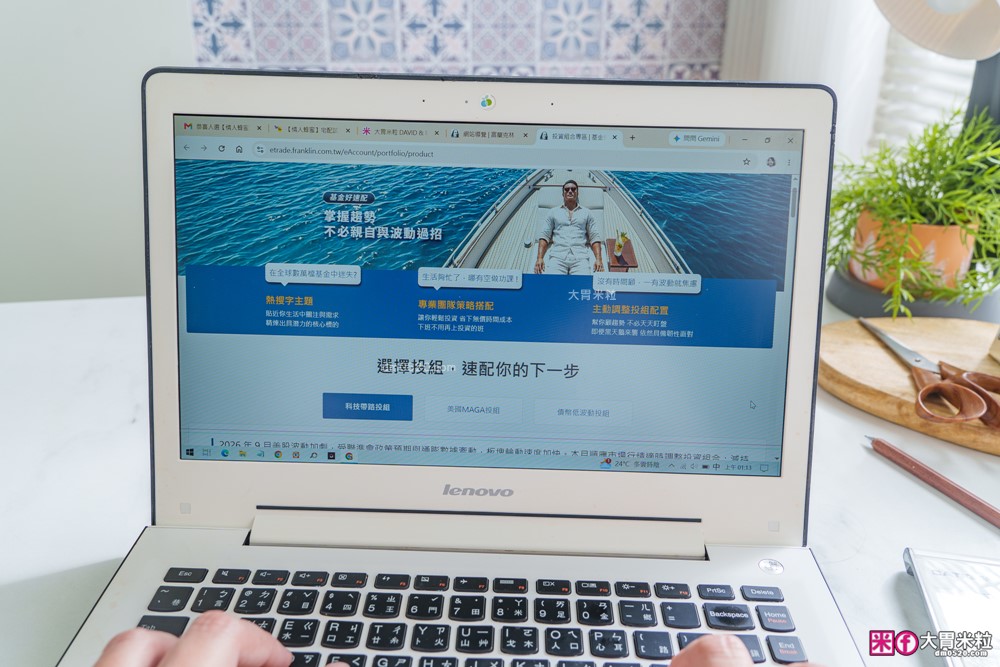
如果你還在猶豫富蘭克林基金怎麼選,富蘭克林官網也有一個叫做「基金好速配」的工具,
可以依照個人的風險偏好及需求,協助了解不同基金配置方向。
對新手來說,這類工具可以當作初步認識基金的參考,
另外,如果未來想關注不同市場,也可以再研究新興市場等其他投資機會,
不過最重要的還是先了解自己的投資目標,不要因為市場熱門就急著追進去。
理財菜鳥投資小結:讓資產開始替你工作吧!
以前的我總覺得「投資好可怕,萬一賠錢怎麼辦?」但真正開始學習、拿計算機算帳單、
了解富蘭克林穩定月收益基金的投資策略之後,才發現理財其實沒有想像中那麼遙遠。
這次最大的收穫,就是終於知道自己想要什麼了!
比起一夜暴富,米粒更希望未來能逐步累積資產,讓每個月除了薪水之外,還有其他可能的收入來源。
當然,從研究到實際投資還有一段距離,不能因為看到月配息就忽略風險,也不能把預期配息當成固定收入。
對我來說,先搞懂商品、計算自己的現金流需求,再決定適不適合自己,才是比較踏實的第一步。
如果你也是跟米粒一樣,過去只知道把錢存在銀行,最近開始對收益型基金、月配息及資產配置感到好奇,
不妨先到 富蘭克林穩月收活動頁 逛逛做功課,一起為自己打造第一支自動加薪的雙收益引擎吧!
畢竟,理財不是要我們一夕之間變成股神,而是希望未來面對生活中的各種帳單時,能多一點選擇、多一份準備。
這才是米粒現階段最想努力的目標!
【富蘭克林穩定月收益基金】
感謝喜歡我們文章介紹~請多按讚分享^______^
以下認識更多【 大胃米粒 David & Milly 】


評論
歡迎一起點擊星號參與評論唷!
延伸閱讀
- 您下載了嗎?60萬人都在用的App「AIFIAN 酒品收藏」投資高粱、威士忌期待增值~還可以互動賺現金回饋!
- *板橋美食│美食外送App推薦,戶戶送Deliveroo,對你最好的美食外送服務!號稱平均26分鐘火速到府!分享好友贈300美食金,戶戶送優惠碼,板橋外送餐廳推薦,
- 【機票比價APP】我比比bibiBar(機票比價Bar)。自由行好幫手,國際機票比價Easy Go
- 【部落格廣告APP】痞客邦Pixnet-應用市集新推出BloggerAds贊助廣告~部落格輕鬆賺外快
- 【美食APP推薦】foodpanda空腹熊貓 美食外送APP。手指點一點就能享受美食(內含優惠折扣碼)
- 大胃米粒【影劇追星App推薦】天天看見韓星就在您眼前直播!賀「V App」中文版來囉~
- 大胃米粒【2016新加坡自由行】16.(新加坡必玩景點推薦)真的美翻了!新加坡金沙酒店空中花園觀景台SkyPark~絕美新加坡夜景盡收眼底(Klook客路旅行App訂票介紹)
- 大胃米粒【2016新加坡自由行】14.(新加坡必玩景點推薦) 新加坡雙層觀光巴士 7條路線48小時無限暢遊獅城,必訪烏節路/小印度區/魚尾獅公園/老巴剎之Klook客路旅行APP購票指南~自由行好幫手
- 大胃米粒【高雄新年活動推薦】2017高雄過好年 優惠活動都在「高雄雄好康APP」!登錄發票再抽TOYOTA汽車及高達500萬獎品~快來試手氣(文末禮)
- 購物App推薦)LINE購物,購物第一站.回饋一直賺!集結全台最愛的購物網,省錢比價再多賺Line Point點數,現金折抵/免費美食餐卷/免費LINE貼圖,


